


新能源車需求助攻,至2025年GaN功率元件年CAGR達78%
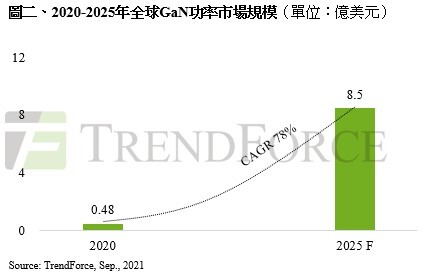
TrendForce表示,2021年隨著各國於5G通訊、消費性電子、工業能源轉換及新能源車等需求拉升,驅使如基地台、能源轉換器(Converter)及充電樁等應用需求大增,使得第三代半導體GaN及SiC元件及模組需求強勁。其中,以GaN功率元件成長幅度最高,預估今年營收將達8,300萬美元,年增率高達73%。
據TrendForce研究,GaN功率元件,其主要應用大宗在於消費性產品,至2025年市場規模將達8.5億美元,年複合成長率高達78%。前三大應用占比分別為消費性電子60%、新能源汽車20%、通訊及資料中心15%。據TrendForce調查,截至目前已有10家手機OEM廠商陸續推出18款以上搭載快充的手機,且筆電廠商也有意跟進。
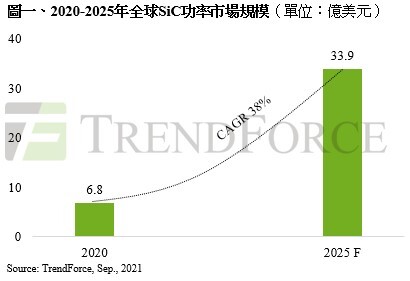
而全球SiC功率市場規模至2025年將達33.9億美元,年複合成長率達38%,其中前三大應用占比將分別為新能源車61%、太陽能發電及儲能13%、充電樁9%,新能源車產業中又以主驅逆變器、車載充電機(OBC)、直流變壓器(DC-DC)為應用大宗。

關鍵基板多數仍由歐美日IDM大廠掌握
TrendForce指出,因第三代半導體GaN及SiC基板(Substrate)材料生長條件相對困難,以及現行主流尺寸大致落於6吋並往8吋方向邁進,驅使價格相較傳統8吋、12吋Si基板高出5~20倍不等。由於多數材料仍集中於美國科銳(Cree)及貳陸(II-VI)、日本羅姆(Rohm)及歐洲意法半導體(STMicroelectronics)等IDM大廠手中;部分陸系業者如山東天岳(SICC)及天科合達(Tankeblue)等在中國十四五政策支撐下相繼投入,以期加速國產化自給自足目標。
台灣在第三代半導體發展進程方面,儘管歐、美、日等地發展較早且製作工藝較成熟,但TrendForce認為台灣相對處在有利位置。由於台灣本身具備長期矽(Si)開發經驗,並擁有完整上、下游供應鏈,加上近期在地化材料、設計與技術等政策牽引等優勢,驅動台灣目標成為半導體先進製造中心,使前段基板及磊晶產業鏈逐步成形,以及中後段晶片設計、製造及封測亦為主力項目。目前漢民集團的嘉晶(EPI)、漢磊科(EPISIL)與中美晶集團的環球晶(GW)、宏捷科(AWSC)、兆遠(CWT)、朋程(ATC)等兩大聯盟,透過合作策略希冀在稀缺的基板區塊發揮最大整合效益;此外,廣運集團與太陽能廠太極(TAINERGY)共同投資的盛新材料(TAISIC),除了目前在送樣驗證的4吋SiC基板,也積極投入6吋SiC基板的研發。
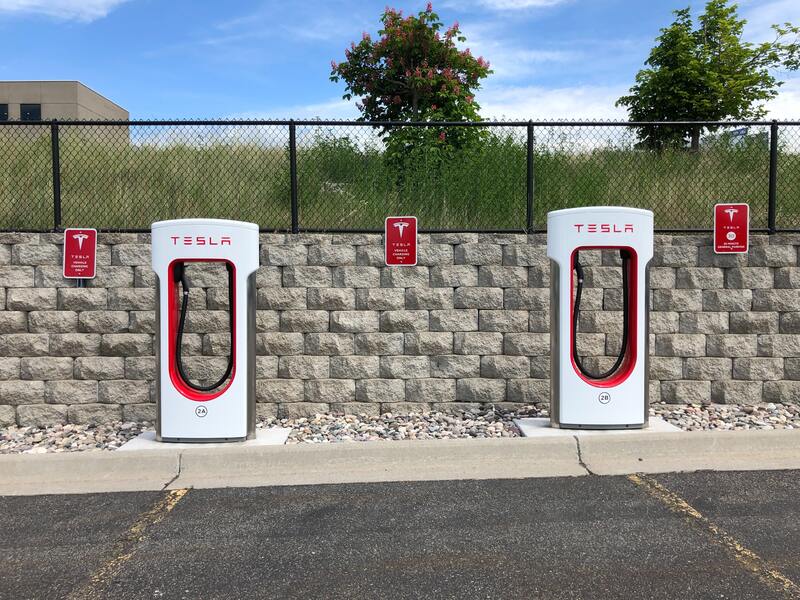
圖片來源:攝影師: Chad Russell,連結: Pexels
 加入粉絲團
 加入好友
 追蹤IG

相關新聞推薦
RELATED ARTICLES
品牌相關文章
RELATED ARTICLES-
Vespa全新LX 125 – “V” 特仕版登場 日常通勤到週末輕旅,演繹義式風格新日常
-
《Mazda》明年好事多!CX-5新增2.5油電車 全新CX-3接替Mazda2 搶攻小車市場
-
Sony 推出全新 ECM-W5 無線麥克風 具備高解析度音訊錄製與穩定連接功能
-
包緊緊卻是微整容!?小改款《Range Rover》紐柏林測試車暗藏玄機
-
等了56年!《Audi》斥資40億美元 興建美國第一座工廠 預計2030年啟用
-
台灣市場大利多|《Toyota》全新1.5四缸打天下 取代1.8與2.5自然進氣
-
沒煞車直接幹上去!賓士公開重現十字路口極限對撞 純電CLA電池安然無恙
-
享桃機快速通關!和泰全新「TOYOTA PREMIUM」產品線 Crown、Alphard車主專屬禮遇令人羨慕
